Lexique boursier
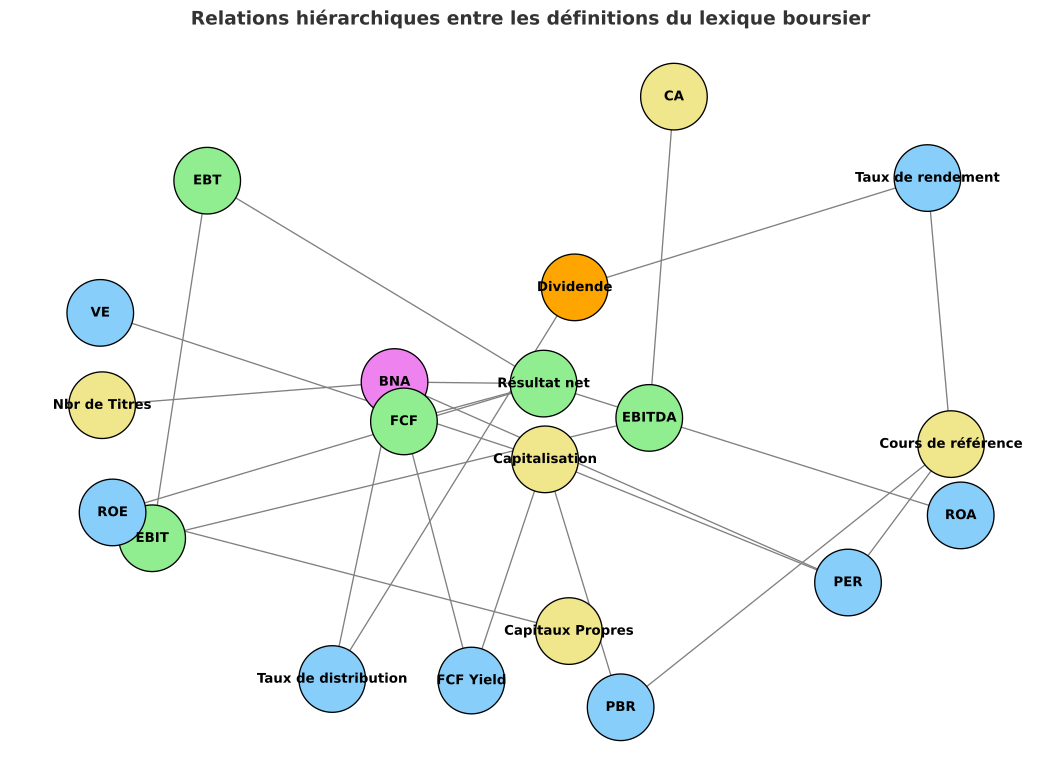
Capitalisation
La capitalisation boursière est un indicateur important pour classer les entreprises en fonction de leur taille sur le marché. On peut généralement rencontrer les catégories suivantes :
- Petite capitalisation (Small-cap): Capitalisation boursière inférieure à 2 milliards de dollars.
- Moyenne capitalisation (Mid-cap): Capitalisation boursière située entre 2 et 10 milliards de dollars.
- Grande capitalisation (Large-cap): Capitalisation boursière supérieure à 10 milliards de dollars.
La capitalisation boursière est un indicateur souvent utilisé pour évaluer la taille relative d'une entreprise sur le marché et peut être un élément important dans la prise de décision des investisseurs. Cependant, il est important de noter que la capitalisation boursière ne reflète pas directement la santé financière d'une entreprise, mais plutôt la perception du marché par rapport à cette entreprise à un moment donné.
Valeur d'Entreprise (VE)
La Valeur d'Entreprise (VE) est une mesure de la valeur économique totale d'une société. Elle représente ce qu'il en coûterait pour acquérir 100 % de l'entreprise, en tenant compte de sa dette et de sa trésorerie.
Elle se calcule ainsi :
- VE = Capitalisation boursière + Dettes financières – Trésorerie
La VE est souvent utilisée dans les multiples financiers (comme EV/EBITDA) car elle reflète mieux la valeur réelle d'une entreprise que la seule capitalisation boursière, notamment lorsque les niveaux d'endettement diffèrent entre sociétés.
PER
Le PER (Price Earnings Ratio) est un indicateur qui mesure combien les investisseurs sont prêts à payer pour chaque euro de bénéfice d'une entreprise.
Il se calcule ainsi :
Un PER élevé peut indiquer que le marché anticipe une forte croissance future, tandis qu'un PER faible peut refléter une entreprise sous-évaluée ou en difficulté. Le PER est surtout pertinent pour comparer des sociétés du même secteur.
PBR
Le PBR (Price to Book Ratio) ou ratio cours/valeur comptable compare le prix de marché d'une action à la valeur comptable de l'entreprise par action.
Il se calcule ainsi :
- PBR = Prix de l'action / Valeur comptable par action
- où Valeur comptable par action = Capitaux propres / Nombre d'actions
Un PBR inférieur à 1 peut indiquer que l'action se négocie en dessous de la valeur comptable de ses actifs nets (sous-évaluation possible). Un PBR élevé peut refléter des anticipations de croissance ou une prime pour des actifs immatériels non comptabilisés.
PEG
Le PEG (Price Earnings to Growth) compare le PER d'une entreprise à son taux de croissance des bénéfices. Il permet d'évaluer si une action est chère ou bon marché en tenant compte de son potentiel de croissance.
Il se calcule ainsi :
- PEG = PER / Taux de croissance annuel des bénéfices (%)
Un PEG proche de 1 est souvent considéré comme une valorisation "juste". Un PEG inférieur à 1 peut indiquer une action sous-évaluée par rapport à sa croissance, tandis qu'un PEG supérieur à 1 peut signaler une valorisation élevée.
LTG
Le LTG (Long-Term Growth), ou taux de croissance à long terme, représente le taux de croissance annuel moyen anticipé des bénéfices d'une entreprise sur les 3 à 5 prochaines années, généralement estimé par les analystes financiers.
Il n'a pas de formule de calcul unique : il résulte le plus souvent d'un consensus d'analystes basé sur des projections de bénéfices futurs, ou peut être estimé à partir de la croissance historique du BNA.
Le LTG est un composant clé du PEG, puisqu'il sert de dénominateur pour ajuster le PER au potentiel de croissance de l'entreprise.
Chiffre d'affaires (CA)
Le chiffre d'affaires (CA) représente le montant total des ventes de biens ou services d'une entreprise sur une période donnée.
Il se calcule ainsi :
- CA = Quantités vendues × Prix de vente
C'est un indicateur clé de l'activité commerciale et de la taille de l'entreprise.
EBITDA
L'EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortization) mesure le résultat opérationnel avant prise en compte des amortissements, dépréciations, intérêts et impôts.
Il se calcule ainsi :
- EBITDA = Résultat net + Impôts + Intérêts + Amortissements + Dépréciations
Il reflète la performance opérationnelle pure, sans l’impact des choix de financement ni de la politique d’amortissement.
EBIT
L'EBIT (Earnings Before Interest and Taxes), aussi appelé Résultat Opérationnel, mesure le bénéfice avant les intérêts et impôts.
Il se calcule ainsi :
- EBIT = Résultat net + Impôts + Intérêts
C'est un indicateur de rentabilité des activités principales de l'entreprise.
FCF
Le FCF (Free Cash Flow) représente la trésorerie réellement disponible pour les actionnaires et les créanciers après les investissements nécessaires.
Il se calcule ainsi :
- FCF = Flux de trésorerie opérationnel – Dépenses d'investissement (CAPEX)
Cet indicateur montre la capacité de l'entreprise à générer du cash après avoir financé son développement.
FCF Yield
Le FCF Yield (rendement du flux de trésorerie libre) exprime le FCF par rapport à la capitalisation boursière.
Il se calcule ainsi :
- FCF Yield = FCF / Capitalisation boursière
Il permet de savoir combien de trésorerie libre une entreprise génère pour chaque euro investi dans son action.
Dividende
Le dividende est la part du bénéfice distribuée aux actionnaires sous forme de paiement, généralement annuel.
Il peut être exprimé en montant par action (ex. 2 €/action) ou en pourcentage de distribution. C'est un élément clé du taux de rendement.
Taux de rendement
Le taux de rendement (ou dividend yield) mesure le revenu issu du dividende par rapport au prix de l'action.
Il se calcule ainsi :
- Taux de rendement = Dividende par action / Cours de l'action
Il exprime le rendement annuel qu'un investisseur perçoit en dividendes.
BNA
Le BNA (Bénéfice Net par Action) ou BNPA ou EPS (Earnings Per Share) en anglais, indique le bénéfice attribuable à chaque action en circulation.
Il se calcule ainsi :
- BNA = Résultat net / Nombre d'actions
C'est un indicateur clé utilisé pour calculer le PER et évaluer la rentabilité par action.
Taux de distribution
Le taux de distribution (ou payout ratio) représente la part du bénéfice distribué aux actionnaires sous forme de dividendes.
Il se calcule ainsi :
- Taux de distribution = Dividende par action / BNA
Un ratio trop élevé peut limiter la capacité de l'entreprise à réinvestir pour sa croissance.
Résultat net
Le résultat net (Net Income) est le bénéfice final de l'entreprise après déduction de toutes les charges (opérationnelles, financières et fiscales).
Il reflète la rentabilité globale sur la période considérée.
Endettement net
L'endettement net représente le total des dettes financières diminué de la trésorerie disponible.
Il se calcule ainsi :
- Endettement net = Dettes financières – Trésorerie
Un endettement net positif signifie que l'entreprise est plus endettée qu'elle n'a de cash, un chiffre négatif indique une trésorerie excédentaire.
Cours de référence
Le cours de référence est le dernier prix de l'action utilisé comme base pour les calculs de variations (hausse ou baisse en %).
Nombre de Titres
Le nombre de titres (en Milliers) indique combien d'actions de la société sont en circulation.
Cet indicateur permet de calculer la capitalisation boursière et le bénéfice par action.
Résultat Avant Impôt (EBT)
Le Résultat Avant Impôt (EBT) (Earnings Before Tax) représente le bénéfice réalisé par l’entreprise avant la prise en compte de l’impôt sur les sociétés.
Il se calcule ainsi :
- EBT = EBIT – Charges financières + Produits financiers
Cet indicateur mesure la performance de l’entreprise avant l’impact de la fiscalité.
CAPEX
Le CAPEX (Capital Expenditures) désigne les dépenses d’investissement qu’une entreprise réalise pour acquérir ou améliorer ses immobilisations (bâtiments, machines, équipements).
Il se calcule généralement ainsi :
- CAPEX = Achats d’immobilisations corporelles et incorporelles – Cessions d’immobilisations
Le CAPEX est soustrait des flux de trésorerie opérationnels pour obtenir le FCF (Free Cash Flow).
ROA
Le ROA (Return on Assets) mesure la rentabilité des actifs de l’entreprise, c’est-à-dire sa capacité à générer un résultat avec l’ensemble de ses ressources.
Il se calcule ainsi :
- ROA = Résultat net / Total de l’actif
Un ROA élevé signifie que l’entreprise utilise efficacement ses actifs pour générer du profit.
ROE
Le ROE (Return on Equity) mesure la rentabilité des capitaux propres, c’est-à-dire le rendement généré pour les actionnaires.
Il se calcule ainsi :
- ROE = Résultat net / Capitaux propres
Un ROE élevé indique que l’entreprise offre un bon retour sur investissement à ses actionnaires.
ROIC
Le ROIC (Return on Invested Capital), ou rentabilité du capital investi, mesure la capacité d'une entreprise à générer du profit à partir de l'ensemble du capital investi par les actionnaires et les créanciers.
Il se calcule ainsi :
- ROIC = EBIT × (1 – Taux d'imposition) / Capital investi
- où Capital investi = Capitaux propres + Dettes financières – Trésorerie
Un ROIC supérieur au coût du capital (WACC) indique que l'entreprise crée de la valeur pour ses actionnaires. C'est un indicateur souvent jugé plus rigoureux que le ROE car il intègre également la dette dans le calcul.
CROIC
Le CROIC (Cash Return on Invested Capital) est une variante du ROIC qui utilise le flux de trésorerie disponible (FCF) plutôt que le résultat comptable, afin de mesurer la rentabilité réelle en cash générée par le capital investi.
Il se calcule ainsi :
- CROIC = FCF / Capital investi
Le CROIC est souvent préféré au ROIC par certains investisseurs car il évite les distorsions liées aux amortissements et autres éléments non monétaires du résultat net.
Beta
Le Beta (β) mesure la sensibilité du cours d'une action aux variations du marché dans son ensemble (indice de référence). C'est un indicateur de risque systématique, c'est-à-dire du risque qui ne peut pas être éliminé par la diversification.
Il se calcule ainsi :
- Beta = Covariance(Rendement de l'action, Rendement du marché) / Variance(Rendement du marché)
Interprétation :
- Beta = 1 : l'action évolue en moyenne comme le marché.
- Beta > 1 : l'action est plus volatile que le marché (amplifie les hausses comme les baisses).
- Beta < 1 : l'action est moins volatile que le marché (souvent le cas de valeurs défensives).
- Beta négatif : l'action évolue en moyenne à l'inverse du marché (cas rare, ex. certaines valeurs refuges).
Capitaux Propres
Les capitaux propres représentent la part de l’entreprise qui appartient aux actionnaires. Ils correspondent à la valeur nette de l’entreprise, c’est-à-dire ce qui resterait si l’ensemble des actifs était vendu et toutes les dettes remboursées.
Ils se calculent généralement ainsi :
- Capitaux propres = Actifs totaux – Dettes totales
Les capitaux propres comprennent principalement :
- Capital social (apports des actionnaires)
- Réserves (bénéfices mis en réserve)
- Résultat net de l’exercice en cours
Ils servent de base de calcul pour plusieurs indicateurs comme le ROE et le PBR.
Ratio de Sharpe
Le ratio de Sharpe mesure la rentabilité d'un investissement ajustée de son risque total (volatilité). Il permet de comparer différents actifs ou portefeuilles en tenant compte du risque pris pour obtenir un certain rendement.
Il se calcule ainsi :
- Ratio de Sharpe = (Rendement du portefeuille – Taux sans risque) / Écart-type du portefeuille
Plus le ratio de Sharpe est élevé, meilleure est la rentabilité obtenue pour chaque unité de risque supportée. Un ratio négatif indique que l'actif a sous-performé le taux sans risque compte tenu de sa volatilité. Ce ratio a l'inconvénient de pénaliser également la volatilité "positive" (les hausses), ce qui a conduit au développement du ratio de Sortino.
Ratio de Sortino
Le ratio de Sortino est une variante du ratio de Sharpe qui ne prend en compte que la volatilité négative (le risque de baisse), plutôt que la volatilité totale. Il part du principe qu'un investisseur ne se soucie pas des fluctuations à la hausse, seulement des pertes potentielles.
Il se calcule ainsi :
- Ratio de Sortino = (Rendement du portefeuille – Taux sans risque) / Écart-type des rendements négatifs (downside deviation)
Un ratio de Sortino élevé indique un bon rendement compte tenu du risque de baisse uniquement. Il est souvent jugé plus pertinent que le ratio de Sharpe pour les actifs dont la distribution des rendements est asymétrique.
NAV (Valeur Liquidative)
La NAV (Net Asset Value), ou valeur liquidative en français, représente la valeur d'une part ou d'une action d'un fonds (ETF, OPCVM, SICAV...), calculée à partir de l'actif net du fonds divisé par le nombre de parts en circulation.
Elle se calcule ainsi :
- NAV = (Actifs du fonds – Passifs du fonds) / Nombre de parts en circulation
Pour un ETF, la NAV est généralement calculée une fois par jour (à la clôture) et sert de référence officielle à la valeur du fonds, contrairement au cours de référence qui fluctue en continu sur le marché boursier.
L'écart entre le cours de marché de l'ETF et sa NAV est appelé prime (si le cours est supérieur à la NAV) ou décote (si le cours est inférieur), et reflète des déséquilibres temporaires entre l'offre et la demande.
